Une petite entreprise peut être rentable et manquer pourtant d’argent disponible pour régler ses salaires, sa TVA ou ses fournisseurs. Optimiser la gestion de trésorerie consiste à prévoir les flux réellement encaissés et payés, puis à agir avant qu’un décalage ne provoque un découvert coûteux. L’objectif est simple : savoir, semaine après semaine, ce qui entre, ce qui sort et ce qui risque de manquer.
Lire les bons indicateurs avant d’agir
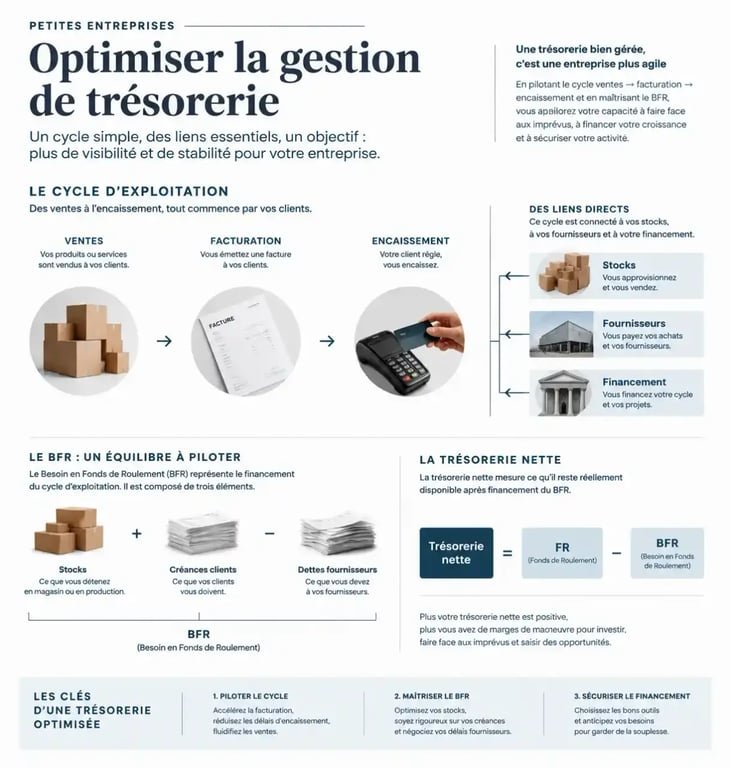
La trésorerie correspond au solde entre les encaissements effectivement perçus et les décaissements effectivement payés. Elle ne se confond pas avec le résultat net : une facture comptabilisée mais non réglée améliore le résultat sans apporter de liquidités. La capacité d’autofinancement (CAF), calculée à partir du résultat net et des charges non décaissées, mesure quant à elle la capacité de l’activité à générer des ressources.
| Indicateur | Lecture utile |
|---|---|
| Fonds de roulement (FR) | Capitaux propres + dettes financières à long terme − actifs immobilisés : il indique les ressources durables disponibles pour l’exploitation. |
| BFR | Stocks + créances clients − dettes fournisseurs : il mesure l’argent immobilisé dans le cycle d’exploitation. |
| Trésorerie nette | FR − BFR : un résultat négatif signale un besoin de financement ou une action rapide sur les flux. |
Suivez aussi le délai moyen de paiement client (DSO) et le délai fournisseur (DPO). Un DSO qui s’allonge, des stocks qui dorment ou des factures fournisseurs réglées trop tôt font monter le BFR. À l’inverse, un restaurant qui encaisse immédiatement et paie ses fournisseurs à 30 jours peut avoir un BFR plus favorable qu’une entreprise de services facturant à 60 jours.
Construire un prévisionnel qui alerte assez tôt
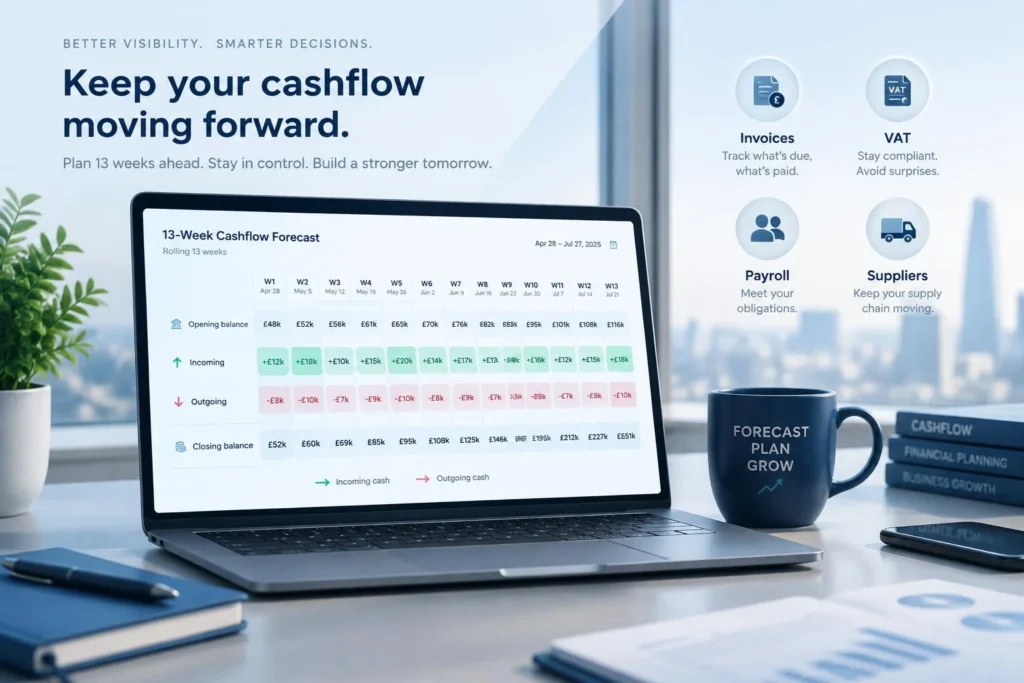
Un budget annuel aide à fixer un cap, mais il ne suffit pas pour piloter les échéances proches. Construisez un prévisionnel glissant à 13 semaines. Chaque semaine, inscrivez le solde bancaire de départ, les encaissements attendus par client, puis les sorties certaines ou probables. Distinguez les salaires, charges sociales, TVA, loyers, emprunts, achats, taxes et investissements.
- Réel : les montants déjà présents sur le compte ou débités ;
- Probable : les règlements annoncés et les factures à échéance ;
- Incertain : les ventes non confirmées, les litiges et les commandes dépendant d’un aléa.
Ajoutez trois scénarios : normal, retard d’un client important et baisse des ventes. Si le solde devient négatif dans l’un d’eux, ne comptez pas sur une recette hypothétique pour le combler. Décalez une dépense non essentielle, relancez les créances ou préparez un financement avant l’urgence. Pour approfondir les réflexes de pilotage financier, cliquez ici pour en savoir plus.
Réduire le BFR sans fragiliser la relation commerciale
Facturer vite et rendre le paiement simple
Émettez la facture dès la livraison ou l’étape contractuelle atteinte, avec une référence de commande, une échéance explicite et un moyen de paiement immédiat. Pour les missions longues, l’acompte, la facturation progressive ou récurrente évitent d’avancer seul les achats et le temps de travail. Dans le bâtiment, un acompte de 30 % peut réduire sensiblement cette avance.
Programmez une relance courtoise avant l’échéance, une autre le jour même, puis une procédure plus ferme en cas de retard. Entre professionnels, le délai est de 30 jours par défaut. Il peut aller jusqu’à 60 jours à compter de la date de facture, ou 45 jours fin de mois. Les pénalités prévues et l’indemnité forfaitaire de recouvrement de 40 € doivent figurer clairement dans vos conditions de règlement.
Traiter le stock comme une réserve de liquidités
Un stock n’est pas seulement une marchandise : c’est du cash immobilisé sur une étagère. Classez les références selon leur rotation et leur marge, fixez un seuil de réapprovisionnement et identifiez les articles lents à écouler. Plutôt que de commander par habitude, rapprochez chaque achat des ventes prévisionnelles et des délais fournisseurs.
Le niveau de stock doit soutenir l’activité sans retenir plus de ressources que nécessaire. Pour le régler, tenez compte du délai de livraison, du stock de sécurité, de la saisonnalité et du risque de rupture. Ces variables permettent de libérer du cash sans dégrader le service client.
Ordonner les décaissements et négocier avec méthode
Ne réglez ni trop tôt ni trop tard. Centralisez les factures fournisseurs, vérifiez leur conformité et planifiez les campagnes de paiement autour des dates d’encaissement. Le paiement anticipé n’a d’intérêt que s’il procure un escompte supérieur au coût de conservation de la liquidité. Surveillez aussi les dates de valeur et les frais bancaires, qui peuvent peser sur une marge déjà réduite.
Négocier ne signifie pas imposer un retard. Présentez un calendrier réaliste à vos partenaires et demandez, par exemple, un passage de 30 à 45 jours lorsqu’un décalage d’exploitation le justifie. Prévenez avant l’échéance et respectez l’accord obtenu : préserver un fournisseur stratégique vaut souvent davantage qu’un gain ponctuel de trésorerie.
- Financez un équipement durable par emprunt, crédit-bail ou location longue durée plutôt qu’avec le cash d’exploitation.
- Conservez un compte bancaire professionnel distinct des dépenses personnelles du dirigeant.
- Réservez un coussin de sécurité aux charges incompressibles et aux aléas, pas aux achats opportunistes.
Choisir l’outil et le financement selon le besoin
Un tableur convient à une structure simple si le dirigeant le met à jour chaque semaine. Dès que les comptes, les factures ou les flux se multiplient, un logiciel comptable ou de trésorerie avec agrégation bancaire et rapprochement automatique limite les erreurs de saisie. L’outil doit surtout produire une position de trésorerie lisible et signaler les écarts entre prévision et réel.
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Marge de crédit | Décalage ponctuel et prévisible | Coût et plafond à négocier avant la tension |
| Affacturage | Créances clients à transformer rapidement en liquidités | Commissions et conditions d’acceptation |
| Emprunt | Investissement ou besoin durable | Remboursements à intégrer au prévisionnel |
| Crédit-bail ou location | Matériel professionnel | Coût global et durée d’engagement |
Demandez une ligne de crédit avant d’en avoir besoin et présentez à la banque un prévisionnel, vos hypothèses et les actions déjà engagées sur les encaissements, les stocks et les paiements. Ce dossier montre que le financement couvre un besoin identifié, plutôt qu’un manque de pilotage. Si les tensions se répètent, faites analyser le modèle économique et le BFR par votre expert-comptable : le bon financement ne remplace jamais une marge insuffisante ou des délais clients mal maîtrisés.